Stock vs Mutual Fund Investment Guide: अपनी बचत का सही निवेश कैसे करें और अमीर कैसे बनें?
शेयर बाज़ार बनाम म्यूचुअल फ़ंड की पूरी सच्चाई, कम रिस्क में ज़्यादा मुनाफ़ा कमाने का रहस्य और 2026-27 की संपूर्ण गाइड
✍️ नमस्ते मेरे प्रिय पाठकों और उन्नति की राह पर चलने वाले मित्रों!
मैं हूँ आपका साथी और इस वित्तीय सफर का दोस्त, Er. Rameshwar Singh। StatusAiTech.com पर आपका दिल से स्वागत है। क्या आप भी अपनी खून-पसीने की मेहनत की कमाई को बैंक खाते या तिजोरी में बंद रखने के बजाय उसे ‘काम पर लगाना’ चाहते हैं?
क्या आपके मन में भी अक्सर यह सवाल आता है कि अमीर लोग और ज़्यादा अमीर कैसे बनते चले जाते हैं? सच तो यह है कि अमीर लोग पैसे के लिए दिन-रात भागते नहीं हैं, बल्कि वे अपने पैसे को ऐसी जगह निवेश करते हैं जहाँ पैसा उनके लिए काम करता है।
दोस्तों, जब भी हम सही निवेश की बात करते हैं, तो हमारे सामने दो सबसे बड़े नाम आते हैं— शेयर बाज़ार (Stock Market) और म्यूचुअल फ़ंड (Mutual Fund)। लेकिन जानकारी के अभाव में बहुत से साथी डर के मारे पहला कदम भी नहीं उठा पाते हैं।
इसलिए आज इस Stock vs Mutual Fund Investment Guide Hindi में, हम इस डर को पूरी तरह समाप्त करेंगे। चाहे आप गाँव में छोटा काम कर रहे हों या शहर में नौकरी, यह लेख आपके पैसे को सुरक्षित तरीके से बढ़ाने का सबसे भरोसेमंद रास्ता दिखाएगा।
📈 1. शेयर बाज़ार (Direct Stock) क्या है और यह कैसे काम करता है?
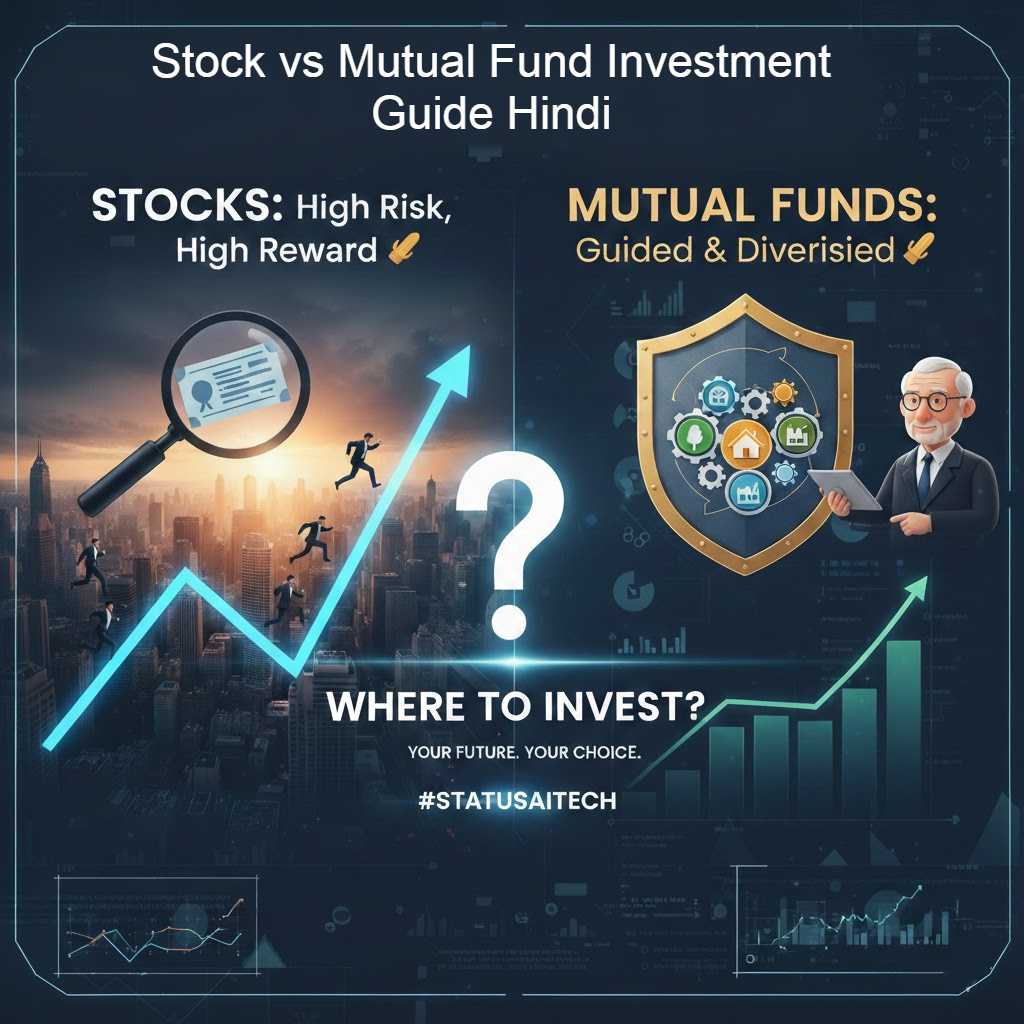
सबसे पहले बात करते हैं सीधे शेयर बाज़ार की। जब आप किसी कंपनी का शेयर या स्टॉक खरीदते हैं, तो आप सीधे उस कंपनी के कानूनी हिस्सेदार (Shareholder) बन जाते हैं। इसका मतलब है कि आप सीधे मैदान में उतर चुके हैं।
उदाहरण के लिए, मान लीजिए आपने भारत की किसी जानी-मानी कंपनी के 10 शेयर खरीदे। अब अगर वह कंपनी भविष्य में शानदार मुनाफा कमाएगी और तरक्की करेगी, तो आपके खरीदे हुए शेयर की कीमत भी तेजी से बढ़ेगी।
क. शेयर बाज़ार में संभावित मुनाफ़ा (High Returns)
हाँ दोस्तों, यह बात बिल्कुल सच है कि डायरेक्ट स्टॉक मार्केट में मुनाफ़ा बहुत तेज़ी से और असीमित हो सकता है। अगर आपने सही समय पर सही मल्टीबैगर कंपनी चुन ली, तो आपका पैसा कुछ ही सालों में कई गुना बढ़ सकता है।
ख. शेयर बाज़ार का असली जोखिम (High Risk)
लेकिन मित्रों, सिक्के का दूसरा पहलू यह भी है कि इसमें जोखिम सबसे ज़्यादा होता है। अगर आपके द्वारा चुनी गई कंपनी का कारोबार ठप हो गया या बाज़ार में भारी मंदी आ गई, तो आपका निवेश किया हुआ पैसा बड़ी तेज़ी से नीचे गिर सकता है।
ग. समय और गहरी रिसर्च की आवश्यकता
डायरेक्ट शेयर खरीदने के लिए आपको रोज़ाना कंपनियों की बैलेंस शीट पढ़नी पड़ती है और देश-दुनिया की आर्थिक खबरों पर नज़र रखनी पड़ती है। इसलिए बिना सीखे सीधे शेयर बाज़ार में उतरना घाटे का सौदा साबित हो सकता है।
🛡️ 2. म्यूचुअल फ़ंड (Mutual Fund) क्या है: आम निवेशक का सुरक्षा कवच
मेरे प्रिय मित्रों, अगर आपके पास बाज़ार की बारीकियाँ सीखने और रोज़ कंप्यूटर पर चार्ट देखने का समय नहीं है, तो म्यूचुअल फ़ंड आपके लिए सबसे सुरक्षित और सरल रास्ता है।
सरल भाषा में समझें तो म्यूचुअल फ़ंड में एक उच्च-शिक्षित ‘फ़ंड मैनेजर’ (Financial Expert) होता है। वह आपके जैसे हज़ारों आम निवेशकों से छोटी-छोटी बचत इकट्ठा करता है और उस पूरे पैसे को 40 से 60 अलग-अलग मजबूत कंपनियों में फैलाकर निवेश करता है।
क. डाइवर्सिफिकेशन से पैसे की पूरी सुरक्षा (Diversification)
चूँकि आपका पैसा किसी एक ही कंपनी में नहीं लगा होता, बल्कि बैंकिंग, ऑटोमोबाइल, आईटी और फ़ार्मा जैसे कई सेक्टर्स में बँटा होता है, इसलिए यहाँ जोखिम बहुत कम हो जाता है। अगर एकाध कंपनी कमजोर भी पड़ती है, तो बाकी मजबूत कंपनियाँ आपके पूरे पोर्टफ़ोलियो को संभाल लेती हैं।
ख. मात्र ₹500 की SIP से आसान शुरुआत (Systematic Investment Plan)
म्यूचुअल फ़ंड में निवेश करने के लिए आपको बहुत अमीर होने की बिल्कुल ज़रूरत नहीं है। आप हर महीने मात्र ₹500 की छोटी SIP शुरू कर सकते हैं। यह पैसा हर महीने आपके बैंक खाते से कटकर अपने आप सुरक्षित तरीके से जुड़ता रहता है।
⚡ स्टॉक बाज़ार बनाम म्यूचुअल फ़ंड: आमने-सामने की विस्तृत तुलना
⏳ 3. लंबी रेस का घोड़ा बनें: कंपाउंडिंग का असली जादू समझें
मित्रों, निवेश करना केवल पैसा लगा देना भर नहीं है, बल्कि यह शुद्ध रूप से धैर्य (Patience) की परीक्षा है। अक्सर नए लोग बाज़ार की हल्की सी गिरावट देखकर घबरा जाते हैं और डर के मारे घाटे में अपने पैसे निकाल लेते हैं।
जैसा कि मैं हमेशा कहता हूँ— “निवेश में हमेशा वही लंबी रेस का घोड़ा जीतता है, जो बाज़ार के उतार-चढ़ाव से घबराता नहीं है।” जब आप अपने पैसे को कम से कम 5 से 10 साल का समय देते हैं, तो अल्बर्ट आइंस्टीन द्वारा कहा गया दुनिया का आठवां अजूबा यानी कंपाउंडिंग (ब्याज पर ब्याज) काम करना शुरू करता है।
शुरुआती 3 सालों में आपको लगेगा कि बढ़त बहुत धीमी है। लेकिन 5वें और 10वें साल के बाद आपका पैसा इतनी रफ़्तार से बढ़ता है कि वह आपकी उम्मीदों से कहीं आगे निकल जाता है। इसलिए निवेश में समय देना ही सबसे बड़ी बुद्धिमानी है।
🛑 4. धोखेबाज़ टेलीग्राम ग्रुप्स और अनाधिकृत ऐप्स से सावधान रहें!
मेरे प्रिय भाइयों, आजकल व्हाट्सएप और टेलीग्राम पर रातों-रात पैसा दोगुना करने का झांसा देने वाले कई फ़र्ज़ी गिरोह सक्रिय हैं। वे आपको कॉल करके शेयर बाज़ार के पक्के टिप्स देने का झूठा वादा करते हैं।
StatusAiTech की तरफ से हम आपको साफ और कड़क सलाह देते हैं कि ऐसे किसी भी जालसाज के चक्कर में न पड़ें। निवेश हमेशा भारत सरकार और SEBI (Securities and Exchange Board of India) द्वारा मान्यता प्राप्त आधिकारिक प्लेटफॉर्म्स जैसे Groww, Zerodha या सरकारी समर्थित MF Central के ज़रिए ही करें।
💡 रामेश्वर सिंह का सीक्रेट: हमेशा Direct Plan ही चुनें
जब भी आप किसी म्यूचुअल फ़ंड में SIP शुरू करें, तो वहाँ दो विकल्प दिखते हैं— Regular Plan और Direct Plan। कभी भी रेगुलर प्लान न चुनें, क्योंकि उसमें हर साल 1% से 1.5% का भारी कमीशन बिचौलियों की जेब में चला जाता है।
हमेशा Direct Plan चुनें। डायरेक्ट प्लान में कोई बिचौलिया नहीं होता है, जिससे आपका पूरा पैसा आपके लिए बढ़ता है और 15-20 सालों में आपको 8 से 12 लाख रुपये का अतिरिक्त शुद्ध मुनाफ़ा मिलता है।
📉 5. बाज़ार में गिरावट के नियम, टैक्स और एग्ज़िट लोड की जानकारी
जब भी शेयर बाज़ार में कोई बड़ी गिरावट या मंदी आती है, तो अनुभवहीन लोग घबराकर अपनी SIP बंद कर देते हैं। लेकिन याद रखिए कि बाज़ार की गिरावट आपके लिए एक शानदार डिस्काउंट ऑफ़र होती है।
मंदी के समय म्यूचुअल फ़ंड की NAV (यूनिट की कीमत) सस्ती हो जाती है। इसलिए उतने ही पैसों में आपको ज़्यादा यूनिट्स मिलती हैं। जब बाज़ार दोबारा ऊपर जाता है, तो आपको सबसे ज़्यादा फ़ायदा उन्हीं सस्ती यूनिट्स से होता है।
क. एग्ज़िट लोड (Exit Load) से कैसे बचें?
अधिकांश इक्विटी म्यूचुअल फ़ंड्स में नियम होता है कि यदि आप निवेश करने के 1 साल (365 दिन) के भीतर अपना पैसा वापस निकालते हैं, तो कंपनी 1% का चार्ज काटती है जिसे Exit Load कहते हैं। 1 साल पूरा होते ही यह चार्ज शून्य हो जाता है।
ख. मुनाफ़े पर टैक्स के सरल नियम (STCG और LTCG)
अगर आप 1 साल से पहले पैसा निकालेंगे, तो आपके मुनाफ़े पर 20% का शॉर्ट टर्म कैपिटल गेन (STCG) टैक्स लगेगा। वहीं अगर आप 1 साल के बाद पैसा निकालते हैं, तो आपको लॉन्ग टर्म कैपिटल गेन (LTCG) के तहत सालाना ₹1.25 लाख तक के मुनाफ़े पर कोई टैक्स नहीं देना होता है। इसलिए हमेशा लंबी अवधि के लिए ही निवेश करें।
⚠️ 6. निवेश करते समय इन 4 बड़ी गलतियों से हमेशा बचें
निवेश करना जितना ज़रूरी है, उतना ही ज़रूरी है होश और अनुशासन में रहकर काम करना। अपने जीवन में इन 4 नियमों की गाँठ बाँध लीजिए:
- सारा पैसा कभी एक जगह न लगाएँ: अपनी पूरी पूँजी किसी एक ही शेयर या एक ही कंपनी में मत झोंकिए। अलग-अलग सेक्टर्स में पैसा बाँटकर रखने से आपकी पूँजी पूरी तरह सुरक्षित रहती है।
- इमरजेंसी फ़ंड (आपातकालीन पैसा) पहले तैयार करें: केवल वही पैसा बाज़ार में लगाएँ जिसकी आपको अगले 3 से 5 साल तक तुरंत ज़रूरत न हो। अपने बैंक खाते में कम से कम 6 महीने के खर्चे का इमरजेंसी फ़ंड हमेशा अलग से रखें।
- दूसरों की देखा-देखी कभी निवेश न करें: अगर आपके किसी पड़ोसी या दोस्त ने किसी शेयर से पैसे कमाए हैं, तो बिना सोचे-समझे उस शेयर को मत खरीदिए। हर इंसान की वित्तीय स्थिति और रिस्क लेने की क्षमता अलग-अलग होती है।
- रातों-रात अमीर बनने की सट्टेबाज़ी से दूर रहें: फ़्यूचर्स एंड ऑप्शंस (F&O) और इंट्राडे ट्रेडिंग के लालच में अपनी मेहनत की पूँजी कभी दांव पर न लगाएँ। अनुशासित SIP ही एक साधारण इंसान को करोड़पति बनाती है।
❓ अक्सर पूछे जाने वाले महत्वपूर्ण सवाल (FAQs)
Q1. शुरुआती नए निवेशकों के लिए स्टॉक और म्यूचुअल फ़ंड में से क्या बेहतर है?
उत्तर: नए निवेशकों के लिए इंडेक्स म्यूचुअल फ़ंड या लार्ज-कैप म्यूचुअल फ़ंड में SIP से शुरुआत करना सबसे सुरक्षित और सर्वोत्तम रास्ता है। जब आपको बाज़ार का 2-3 साल का अनुभव हो जाए, तब आप धीरे-धीरे कुछ पैसा सीधे अच्छे स्टॉक्स में लगा सकते हैं।
Q2. क्या बैंक खाते में पैसे रखने से म्यूचुअल फ़ंड में ज़्यादा फ़ायदा होता है?
उत्तर: जी हाँ, बिल्कुल! सेविंग्स बैंक खाते में केवल 3% से 4% का ब्याज मिलता है, जबकि महंगाई दर 6% से ऊपर रहती है। म्यूचुअल फ़ंड में लंबी अवधि में 12% से 14% तक का औसत रिटर्न मिलता है, जो महंगाई को आसानी से मात देकर आपकी बचत को तेज़ी से बढ़ाता है।
Q3. अगर किसी महीने मेरे पास SIP के पैसे न हों तो क्या पेनल्टी लगती है?
उत्तर: म्यूचुअल फ़ंड कंपनी की तरफ से कोई जुर्माना नहीं लगता है। आपकी SIP उस महीने के लिए रुक जाती है और अगले महीने अपने आप चालू रहती है। बस ध्यान रखें कि बैंक में मिनिमम बैलेंस का चार्ज न कटे। आप जब चाहें अपनी SIP को ऐप से पॉज़ (Pause) भी कर सकते हैं।
Q4. क्या म्यूचुअल फ़ंड से जब चाहें तब अपना पैसा वापस निकाल सकते हैं?
उत्तर: हाँ, ओपन-एंडेड म्यूचुअल फ़ंड में आप कभी भी एक क्लिक में अपना पैसा निकाल सकते हैं। पैसा 2 से 3 कार्यदिवसों के भीतर सीधे आपके लिंक किए गए बैंक खाते में सुरक्षित आ जाता है।
🚩 निष्कर्ष: आपकी सही समझ, आपका सुरक्षित भविष्य
दोस्तों, Stock vs Mutual Fund Investment Guide का सबसे बड़ा सार यही है कि केवल पैसा कमा लेना ही सब कुछ नहीं है, बल्कि कमाए हुए पैसे को सही तरीके से बढ़ाना ही असली होशियारी है। ईश्वर ने हम सभी को मेहनत करने की शक्ति दी है, अब उस मेहनत की कमाई को सही दिशा देना हमारे अपने हाथ में है।
अगर आप आज छोटा सा भी अनुशासित निवेश शुरू करते हैं, तो आने वाले 10 से 15 सालों में आप अपने और अपने परिवार के भविष्य को आर्थिक रूप से पूरी तरह मजबूत बना सकते हैं। डरना छोड़िए, सही जानकारी के साथ आज ही अपना पहला कदम उठाइए। अगर आपके मन में निवेश को लेकर कोई भी शंका या सवाल हो, तो नीचे कमेंट बॉक्स में बेझिझक पूछें, आपका साथी रामेश्वर सिंह आपकी पूरी मदद करेगा।
लेखक परिचय: Er. Rameshwar Singh (संस्थापक: StatusAiTech.com) — डिजिटल तकनीक, वेब समाधान और वित्तीय जागरूकता के प्रति समर्पित।
🌐 संबंधित उपयोगी गाइड्स (Related Guides)
अपने डिजिटल ज्ञान, जीवन में सकारात्मकता और दैनिक जीवन के स्वाद को बढ़ाने के लिए हमारे ये खास लेख भी ज़रूर पढ़ें:
👉 Google Search Console Hindi Tutorial: अपनी वेबसाइट की रैंकिंग रॉकेट की तरह बढ़ाने के 12 जादुई तरीके
गूगल सर्च में अपनी पोस्ट्स को टॉप पर लाने और ऑर्गेनिक ट्रैफ़िक को कई गुना बढ़ाने की संपूर्ण स्टेप-बाय-स्टेप मार्गदर्शिका।
👉 घर बैठे ऑनलाइन पैसे कैसे कमाएं: बिना किसी लागत के नियमित कमाई के सबसे आसान तरीके
मंथली SIP और निवेश के लिए अतिरिक्त आमदनी तैयार करने के सबसे भरोसेमंद और व्यावहारिक डिजिटल तरीके।
👉 Shayari Rajaa: दिल को छू लेने वाली बेहतरीन शायरी और प्रेरणादायक अनमोल विचार
कठिन परिश्रम के समय मन को सकारात्मक, ऊर्जावान और शांत रखने के लिए सर्वश्रेष्ठ हिंदी शायरी और सुविचारों का अनूठा संग्रह।
👉 Recipe Rajaa (खाना खज़ाना): आसान, स्वादिष्ट और सेहतमंद घरेलू रेसिपीज़ सीखें
घर पर ही रेस्टोरेंट जैसा स्वादिष्ट, लज़ीज़ और सेहतमंद खाना बनाने की सबसे आसान और तेज़ रेसिपीज़ का ख़ज़ाना।